O que tem dentro
Nenhum recurso bloqueado na versão de avaliação. Abaixo, agrupados pela pergunta que cada um responde.
"Quanto eu tenho, e como está indo?"
Resumo
A carteira inteira numa tela: patrimônio, resultado, quanto veio de valorização e quanto de proventos. Logo abaixo, gráficos por classe: de onde veio a renda, o dividend yield de cada uma, quanto cada classe vale hoje e, em dois anéis, onde você está contra o percentual que definiu. A renda e o dividend yield acompanham o período que você escolher: 12 meses, 5 anos, o ano corrente ou desde o primeiro aporte.
Posições
Cada ativo com quantidade, preço médio, preço atual e resultado, agrupado por classe, categoria ou setor. Uma seta ao lado do nome diz se ele subiu, caiu ou ficou de lado no último pregão.
Patrimônio
A evolução mês a mês desde o começo, com a divisão por classe em cada ponto. O que está em dólar entra convertido: a compra pelo câmbio do dia em que você comprou, o valor atual pelo câmbio do mês. É assim que dá para separar o que o ativo rendeu do que o dólar rendeu.
O saldo das suas contas correntes entra como caixa, mês a mês, desde o saldo inicial de cada conta: ele soma no patrimônio, porque o dinheiro é seu, e fica fora da alocação e da rentabilidade, porque não é ativo investido.
Evolução por classe
Ações, FIIs, ETFs, stocks e ETFs internacionais, cada classe com duas linhas: quanto vale e quanto você pôs. A distância entre elas é o ganho do grupo, e sem ela não dá para saber se ele cresceu porque valorizou ou porque entrou dinheiro. Dá para olhar só a carteira atual ou tudo que já passou por ela.
Escolhendo um papel, a vista Preço do papel põe a cotação de cada mês contra o seu preço médio, com a quantidade em barras logo abaixo. Vender tudo e recomprar aparece de relance.
Quedas e recuperação
A pior queda que a sua carteira já teve, quanto tempo ela levou até o fundo, e quanto tempo levou para voltar ao topo. Quase nenhuma ferramenta mostra esse último número, e ele muda tudo: cair 30% e voltar em quatro meses dói muito menos que cair 20% e levar três anos.
Rentabilidade
Retorno mês a mês sem confundir aporte com rendimento, que é o erro de quase toda planilha (o método se chama Modified Dietz). E a mesma tabela que todo fundo publica, no mês, no ano, em 12 e 24 meses, em 3 e 5 anos e desde o início, com a carteira e cada índice lado a lado.
Contra o índice
Cada classe contra o índice dela: ações contra o IBOVESPA, FIIs contra o IFIX. E por duas réguas que parecem iguais e não são. A primeira diz se a sua escolha de papéis foi melhor que o índice. A segunda diz quanto você teria hoje se cada aporte tivesse ido para o índice, na mesma data. As duas podem discordar sem contradição, e por isso a tela mostra as duas.
Papel moeda
Dólar, euro ou peso em espécie, o dinheiro que está com você em nota. Ele some de toda planilha porque não tem código e não aparece em extrato nenhum. E costuma ser esquecido justo quando rendeu mais: o envelope comprado a R$ 4,80 e guardado na gaveta.
Aqui ele entra no patrimônio, e o câmbio médio que você pagou vira o preço médio. O valor sai pelo câmbio oficial do Banco Central, com o valor de recompra ao lado: casa de câmbio nenhuma paga o câmbio oficial, paga de 3% a 6% menos.
Dólar separado para uma viagem fica fora da alocação: com passagem comprada, ele não é desvio de alvo, é despesa que ainda não aconteceu. Dez moedas se atualizam sozinhas. As outras, como o peso argentino, ficam com a cotação que você informar, e a data ao lado.
Criptomoedas
Bitcoin e as demais entram como classe própria, lançadas à mão, porque
não existe extrato da B3 para elas. Você digita BTC e o
resto o sistema resolve. A quantidade é fracionária, e a ordem de
compra sai em fração, que é o que a exchange pede.
Cotada em dólar, comprada em real, e o sistema lida com as duas coisas. O preço vem em dólar e o câmbio do dia converte, então dá para ver quanto do ganho foi a moeda e quanto foi o dólar. Mas a compra você lança na moeda em que pagou: quem compra em exchange brasileira paga em real, e não precisa converter nada antes de digitar.
Na tela de imposto, cripto aparece fora da conta dos R$ 20 mil, com o motivo escrito: aquela faixa é de ações da bolsa brasileira, e inventar uma régua para cripto seria pior do que não ter.
Custo efetivo
Ao lado do preço médio, quanto do seu dinheiro ainda está em cada ação, descontado tudo o que já voltou em venda, amortização e provento. O preço médio oficial está certo para a Receita, mas é uma péssima lembrança do que a posição custou de verdade. Valor negativo não é defeito: é a posição que já devolveu mais do que custou.
"De onde vem a minha renda?"
Proventos
Dividendos, juros sobre capital próprio e aluguéis, separados por tipo. Histórico mensal, quanto cada papel paga sobre o que você pagou nele, e a média calculada só sobre os meses em que houve pagamento. Dividir por doze puniria quem recebe a cada três meses.
Mapa de proventos
Cada papel numa linha, os doze meses em colunas, e o calendário aparece de relance: quem paga a cada três meses, quem concentra em dezembro, quem parou de pagar.
A célula mostra quantas vezes, não uma porcentagem: 4× num papel com 7 anos de histórico diz em quantos anos ele pagou naquele mês; 57% esconderia quantos anos o sistema olhou. E quem paga todo mês vai para um segundo mapa, o dos dias, porque aí a pergunta deixa de ser o mês e passa a ser o dia do crédito.
Dividend yield mês a mês
Em reais, o mês de hoje sempre ganha do de cinco anos atrás, porque a carteira cresceu. Em DY os dois se comparam: o provento de cada mês, de ações e de FIIs, dividido pelo valor do grupo no fim do mês anterior, que é o patrimônio que de fato gerou aquele dinheiro.
Uma tabela ano a ano e a linha do DY de 12 meses. Aluguel de ações fica fora, porque é taxa de empréstimo e não distribuição da empresa; o reembolso, que é o dividendo da ação emprestada, entra.
Renda projetada
Com a posição de hoje, quanto deve entrar nos próximos doze meses, e quanto isso dá por mês. A conta usa quanto cada cota paga, e não quanto já caiu na sua conta. Assim, quem aumentou a posição no ano não fica com uma projeção presa ao tamanho antigo. O papel que não pagou nada aparece pelo nome, fora da soma.
Renda fixa no exterior
Time Deposit, Treasuries e bonds de empresas. Aqui o imposto é outro, e bem diferente: 15%, apurados uma vez por ano na declaração, com a variação do dólar dentro do rendimento. É a Lei 14.754/2023, que vale desde 2024, e cada número da tela cita o trecho da lei de onde saiu.
Cada papel é projetado pela regra dele. E como o calendário de juros está no papel desde a emissão, o sistema sabe quantos pagamentos já deviam ter caído: juro que venceu e não foi lançado vira aviso, com a data e o valor. É uma conferência que o extrato da corretora não faz por você.
Renda fixa
CDB, CRI, CRA, COE e Tesouro Direto, agrupados por tipo. Projeção pela taxa contratada e, ao lado do rendimento bruto, o IR e o IOF de resgatar hoje, compra por compra pelo tempo de cada uma, o líquido e quanto falta para cair na faixa seguinte, que é mais barata. Nas vendas, o IR estimado que ficou na fonte. Títulos iguais do Tesouro aparecem somados, com as compras por baixo.
Tesouro na curva e a mercado: o valor pela sua taxa ao lado do que o Tesouro paga se vender hoje, pelo preço do dia. A diferença, a taxa de hoje contra a sua, quanto o título perde se a taxa subir 1 ponto e o líquido de vender hoje, já sem IR e IOF. No Patrimônio, uma régua troca a leitura entre curva e mercado.
Previdência privada
PGBL, VGBL e os planos tradicionais. Em previdência, o que decide o dinheiro não é o saldo, é o relógio. O imposto depende de quando cada real entrou: começa em 35% e cai até 10% ao longo de dez anos, aporte por aporte.
Quem resgata sem olhar isso pode pagar 35% num dinheiro que estaria em 10% se esperasse mais quatro meses. Nenhum extrato de seguradora mostra essa conta. Aqui cada aporte tem uma linha, com a faixa de hoje e a data em que ele cai para a próxima.
A tela também mostra quanto ainda cabe no limite de dedução do PGBL no ano, compara as duas tabelas de imposto para você escolher, e avisa quando o prazo do plano encerra antes de o dinheiro chegar na faixa mais barata. Aí ela diz quanto isso custa, e em quantos dias você evitaria.
Fundos
Aportes, resgates e saldo, com a evolução de cada fundo ao longo do tempo. Para o que não tem cotação por código e vive fora do extrato da B3.
"O que eu faço com o próximo aporte?"
Análise
Checklist e preço teto por Graham e Bazin, com as limitações de cada método escritas junto do resultado. Quando falta dado, o sistema diz que falta, em vez de inventar um número e apresentá-lo com a mesma cara de certeza. Você também define o seu preço teto por ativo, e a carteira marca quem está abaixo dele.
Alocação por Markowitz
Entre as combinações possíveis dos seus ativos, quais entregam mais retorno para cada nível de oscilação. Você define limites por grupo, como "renda fixa no mínimo 20%" ou "ações no máximo 40%". Sem esses limites, o cálculo concentra tudo no que mais subiu no passado, o que é matematicamente correto e financeiramente ingênuo.
Portfólio permanente
Uma outra pergunta sobre a mesma carteira: se vier o que nunca veio, o que aqui dentro trabalha a seu favor? O modelo é o de Harry Browne. A tela divide cada ativo entre quatro cenários, porque nenhum pertence a um só: um ETF em dólar cresce com a bolsa e protege da queda do real ao mesmo tempo. Você define o alvo de cada cenário, e o sistema mostra onde falta proteção.
Rebalanceamento em cascata
Percentual ideal por classe, depois por categoria, depois por setor, e só então por ativo, cada nível fechando 100% dentro do nível acima. A tela mostra a deriva de cada um e quanto aportar em quê para voltar ao plano sem precisar vender.
E uma banda de tolerância responde a outra pergunta, a de quem abre a tela sem aporte em mãos: preciso fazer alguma coisa? Dentro da banda, oscilação é ruído, e mexer custa corretagem e imposto para corrigir nada. A banda é relativa ao alvo, e não um número fixo de pontos: 25% de um alvo de 30% são 7,5 pontos, e de um alvo de 2% são meio ponto. Um piso em pontos segura o alvo minúsculo. O alerta é ordenado por quantas bandas, e não por pontos percentuais, senão o grupo grande sempre apareceria primeiro e o problema de verdade ficaria em segundo.
Ordem de compra pronta
No nível de cada papel, a sugestão sai em quantidade, e não em reais soltos. Um papel de R$ 100 não aceita R$ 50, e sugestão que não dá para executar é sugestão inútil. Ação e FII em cota inteira, stock em fração, Tesouro em centésimo de título. A lista sai pronta para copiar no home broker.
Independência financeira (FIRE)
Quanto você precisa ter para viver dos investimentos, e quando você chega lá no ritmo que já é o seu. O aporte, o retorno e os proventos saem do seu histórico, não de um chute.
A conta sai de três jeitos ao mesmo tempo: pela regra de retirar 4% ao ano, pelo juro real dos seus títulos atrelados à inflação, e pela rentabilidade que a sua carteira teve de verdade. A distância entre os três é a incerteza do plano, e ela fica à vista.
Seleção
Seiscentas ações, seiscentos fundos imobiliários e stocks passados pelas mesmas réguas, com peneiras que você monta e salva. A nota vem sempre acompanhada de quantos critérios puderam ser avaliados.
"Onde está o risco que eu não estou vendo?"
Correlação
Cada classe contra as outras e contra CDI, IBOV, IPCA, ouro, dólar e S&P 500. O que anda junto não diversifica, por mais linhas diferentes que ocupe na carteira.
Contribuição ao risco
Não onde está o dinheiro: de onde vem o tranco. Duas classes do mesmo tamanho podem carregar riscos três vezes diferentes. A tabela mostra quanto cada grupo pesa no dinheiro contra quanto ele pesa nas oscilações.
Concentração de FII
Duas perguntas que nenhum indicador de preço responde: de quantos imóveis o fundo é dono, e quanto da receita vem do maior inquilino. Um FII barato e pagando bem pode ser uma barganha, ou pode ser um prédio só, alugado para uma empresa só. Se ela sai, o rendimento vai a zero.
Análise 360º do ativo
Um ativo por vez, com tudo o que existe sobre ele: preço médio, resultado realizado e não realizado, proventos recebidos, yield on cost, eventos societários, peso na carteira e histórico de compras e vendas.
"E as contas que eu faço no papel?"
Calculadoras
Conversão de taxas entre períodos, sem nunca dividir a anual por doze, que é errado e comum. Juros compostos com aporte, valor presente e futuro, séries, TIR, IR regressivo da renda fixa e taxa real por Fisher.
Isenção de R$ 20 mil
Vendendo até R$ 20.000 em ações no mês, o lucro não paga imposto. E é tudo ou nada: passou do limite, paga sobre o lucro do mês inteiro, não só sobre o que passou. A tela mostra quanto você já vendeu, quanto ainda cabe, e por qual ação começar. FIIs, ETFs, BDRs e units aparecem à parte, sem a isenção. Não é conselho tributário: é a conta pronta para levar ao seu contador.
Prejuízo a compensar
Você informa o prejuízo que declarou no imposto de renda e o ano dele, e a conta recomeça no ano seguinte. O que vale para a Receita é o número declarado, não o que um sistema recalcula depois. O saldo fica separado por categoria, porque perda em FII não abate ganho em ação.
"E na hora de declarar?"
IRPF: declaração de investimentos
Cada ficha da declaração de ajuste anual, só da parte de investimentos, já escrita para você conferir com o informe da corretora. Em Bens e Direitos, uma linha por papel, com grupo e código (ação 03/01, BDR e opção 04/04, título 04/02, FII 07/03, ETF de renda variável 07/06, ETF de renda fixa 07/08, cripto 08), a situação em 31/12 do ano-base e do ano anterior pelo custo de aquisição, e a discriminação pronta no formato dos informes. Papel vendido no ano continua na lista, com 0,00 no fim, que é como a declaração conta a venda.
Em Rendimentos, cada provento na linha em que a fonte pagadora o informou: dividendo isento, rendimento de FII em Outros, JCP na tributação exclusiva. Mais o ganho isento da venda de ações até R$ 20 mil no mês, que é a linha mais esquecida da declaração. Botão para copiar linha por linha e exportação em CSV. Não é aconselhamento tributário: o número oficial é o do informe da corretora, e a tela diz isso no alto.
CNPJ e razão social sem digitar
A declaração pede o CNPJ de cada ativo, e é justamente o dado que ninguém sabe de cabeça. O botão Buscar CNPJ na B3 baixa o catálogo de empresas listadas da própria B3, mais de três mil, e o sistema já vem com uma lista de mais de 500 fundos imobiliários, com razão social e CNPJ. A chave é o código base do ticker: BBAS3 e BBAS11 são a mesma empresa, ABCP11 e ABCP12 o mesmo fundo.
O catálogo nunca sobrescreve o que você digitou. Para fundo novo, ETF ou papel do exterior existe o Importar catálogo: cola-se uma linha por ativo com ticker, nome e CNPJ, na ordem que for. Sem internet, o relatório continua saindo, com as lacunas escritas.
Conta corrente e previdência na declaração
A conta corrente entra em Bens e Direitos (06/01) pelo saldo em 31/12 de cada ano, com o banco e os quatro últimos dígitos, e a marca de que saldo até R$ 140,00 é dispensado. Agência e conta ficam para você completar, porque o sistema não guarda esses números.
O VGBL entra como bem (99/06). O PGBL não entra: ele abate a renda, e por isso tem quadro próprio, Pagamentos efetuados, com o código 36, a seguradora, o CNPJ e o total aportado no ano, ao lado do limite de 12% da renda tributável. Aportar menos que o teto é imposto pago à toa, e o que passa dele não deduz. Trocar um plano pelo outro nessas duas fichas é o erro caro desta parte da declaração, e a tela diz qual é qual.
"E o dinheiro que não está na carteira?"
Cartões de crédito
Quanto já está comprometido em cada fatura dos próximos meses, para onde vai o dinheiro, mês a mês, e quanto sobra de limite, somando todos os cartões. A compra parcelada é guardada uma vez só: importar a mesma fatura de novo, ou a do mês seguinte, não duplica nada.
A fatura entra em OFX, CSV ou PDF. A do Itaú e a do Inter são lidas direto. A de outro banco aparece numa lista para você conferir, e só é gravada quando a soma bate com o total impresso na fatura.
Conta corrente
O que entrou, o que saiu e o que sobrou em cada mês. O gasto soma a conta e os cartões sem contar duas vezes: o pagamento da fatura é ligado ao cartão, e transferência entre as suas contas e aplicação em investimento ficam fora do gasto.
O extrato entra em OFX, que quase todo banco exporta, ou no PDF do Itaú, do Banco do Brasil e do Santander, e é conferido pelo saldo que o banco imprimiu; no PDF, dia a dia. Importar o mesmo período duas vezes não duplica nada.
Conta internacional: a mesma tela para a conta em dólar, a começar pela conta global do Inter, com o PDF do extrato lido e conferido dia a dia. Os valores ficam na moeda da conta, e o saldo entra no patrimônio em real, pelo câmbio.
Por onde o dinheiro passa: um desenho do período em dois modos. O fluxo tem três colunas, quem paga, as suas contas, e para onde o dinheiro sai, com a largura de cada faixa no tamanho do valor. A rede mostra os mesmos nós ligados por setas, e responde o que a tabela não responde: qual conta paga qual cartão e qual conta alimenta qual aplicação.
As categorias são suas: crie as que faltam, renomeie ou esconda as de fábrica, inclusive nos cartões, porque o gasto por categoria soma os dois. Os lançamentos já classificados e as regras aprendidas acompanham o nome novo.
Aposentadoria pelo INSS
Importe o extrato do CNIS e veja quando cada regra da reforma de 2019 se cumpre e quanto ela paga, continuando a contribuir ou parando hoje. O valor usa a tabela oficial de fatores do Ministério da Previdência, a mesma do INSS.
A tela conta o tempo só com o que o INSS já aceita e com as pendências resolvidas, e lista o que falta provar. Nome, CPF e NIT não são guardados. É simulação: o número que vale é o do INSS, no pedido.
"E se eu quiser separar o que já lancei junto?"
Recorte por classe, sem redigitar
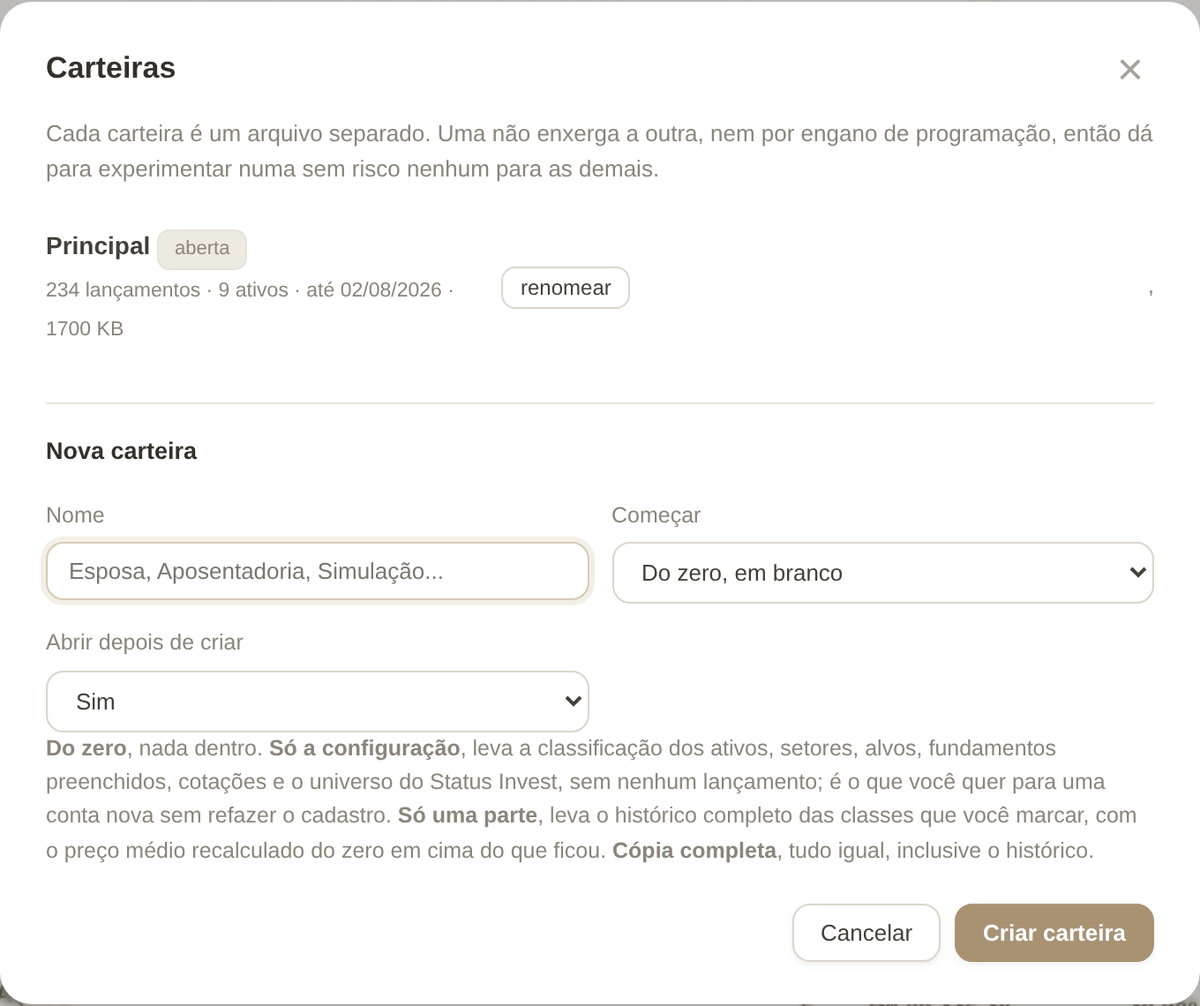
Você lançou tudo num arquivo só e agora quer os FIIs à parte, ou só as ações, ou só a renda fixa. Marque as classes e sai uma carteira nova e inteira, com o histórico completo e o preço médio refeito do primeiro lançamento até hoje. A carteira original continua intacta.
Um clone para experimentar
Cópia integral: mesmos lançamentos, mesmos saldos, mesma configuração. Serve para mexer nos alvos, simular uma venda ou testar um rebalanceamento inteiro sem medo. O que você fizer ali não toca na carteira de verdade, e desfazer é apagar um arquivo.
Só a configuração
A carteira de alguém da família começa sem nenhum lançamento, mas já com os ativos classificados, os setores, os alvos e as cotações. Refazer esse cadastro à mão seria trabalho repetido à toa.
Uma carteira de demonstração
Sistema novo abre vazio, e vazio ele não se explica: os gráficos ficam em branco justo quando você quer entender o que comprou. Em Nova carteira, escolha Carteira de demonstração e ela nasce pronta, com seis anos de histórico. Os números são inventados, e nada ali descreve o desempenho de papel nenhum. Como cada carteira é um arquivo separado, ela não encosta na sua.
Cada uma no seu arquivo
Cada carteira é um arquivo, e uma não tem como enxergar a outra. O risco real nunca foi perder dado: é lançar na carteira errada sem perceber. Por isso o nome da carteira aberta aparece em toda tela, e apagar uma carteira pede confirmação e guarda uma cópia antes.
Só as telas que você usa
Nem todo mundo precisa de cartão de crédito, INSS ou correlação. Ao criar uma carteira, todos os módulos vêm ligados e o sistema pergunta se você quer desligar algum. Dá para mudar depois, em Dados. Desligar só esconde: nada é apagado, e o que estiver lançado continua somando no patrimônio. Cada carteira guarda a sua escolha.
No recorte, os alvos de alocação das classes que ficaram vão junto e não somam 100%. É assim de propósito: renormalizar seria inventar um plano que você nunca escreveu.
"E se o dado entrar errado?"
Lançamentos
Tudo o que entrou pelo extrato da B3, mais o que você lançar à mão, para o que a B3 não sabe: fundo fora da bolsa, ativo em outra corretora, aporte antigo. Editável, e cada mudança recalcula o custo médio na hora.
Revisão
O que o sistema viu e não soube classificar sozinho fica retido aqui, para você decidir. Lançamento com data muito anterior ao já importado não entra calado. A importação é incremental e prefere perguntar a mudar a sua carteira sem pedir.
Preencher colando a página
Os dados que nenhum arquivo traz podem ser preenchidos colando o texto da página do ativo. Você abre a página no seu navegador, copia e cola. O sistema mostra o que reconheceu e de onde tirou cada número, e só grava o que você marcar.
O sistema não vai à internet buscar isso, de propósito. Um robô embutido quebraria a cada mudança de site, e contradiria a promessa de não depender de nada que alguém de fora possa desligar.
"E como eu aprendo tudo isso?"
Guia completo
Uma página por tela, que é o que costuma faltar. Cada botão, cada campo e o que preencher nele, cada coluna e em que unidade ela está. E, no fim, os enganos mais comuns, escritos como pergunta.
A unidade de cada coluna vem escrita. Numa tabela em que uma coluna está em dólar e a outra em real, quem não sabe soma errado sem desconfiar, porque os dois números têm a mesma cara.
Guia rápido
Capítulos curtos para os primeiros dias. O que fazer, e em que ordem. Como trazer o extrato da B3. O que fazer com o que ficou pendente. E os conceitos, sem jargão.
Dentro do programa, sem internet
Os dois abrem junto com o sistema: o rápido no topo, ao lado da versão; o completo no menu lateral, para consultar com a tela aberta do lado. Não é um site de ajuda que pode sair do ar, e a versão do guia é sempre a versão que você instalou.
Assim dá para estudar, entender e usar o sistema por conta própria, no seu ritmo, sem abrir chamado e sem depender de vídeo.
"E se eu quiser perguntar direto para uma IA?"
Opcional, dentro do pacote NextInv + sua IA. Três funções, e só estas. Sem o pacote, a tela nem aparece no menu; com a licença certa instalada, ela aparece sozinha.
Explicar a tela
Um botão no alto das telas de análise manda o que está ali para a IA explicar em português: por que o número está assim, e o que vale a pena olhar em seguida.
Revisar lançamentos
Primeiro o próprio sistema procura os erros de sempre: lançamento em dobro, câmbio zerado, posição negativa, provento sem posição. Só depois a IA lê o resumo e, se quiser, aponta mais alguma suspeita. Ela nunca grava nada sozinha: quem corrige é você.
Perguntar
Uma pergunta livre sobre a própria carteira, respondida com o resumo do patrimônio, das posições por classe e dos proventos dos últimos meses. Sem nome, sem e-mail, sem arquivo de licença: só o número.
A conta de IA é sua, com a sua chave (Anthropic, OpenAI ou Google). O NextInv não intermedeia, não cobra por uso e não vê a chave nem as respostas. Veja o que é enviado, e para quem.
O que ele não faz
Não recomenda ativo, não promete retorno, não opera por você e não tem parceria com corretora. As contas são explícitas e as limitações de cada método aparecem na tela, junto do resultado. A decisão continua sendo sua, e é assim de propósito.